
Radiografia unei contracții: 76% dintre operatorii din turism raportează venituri în scădere, în timp ce lipsa predictibilității fiscale blochează investițiile
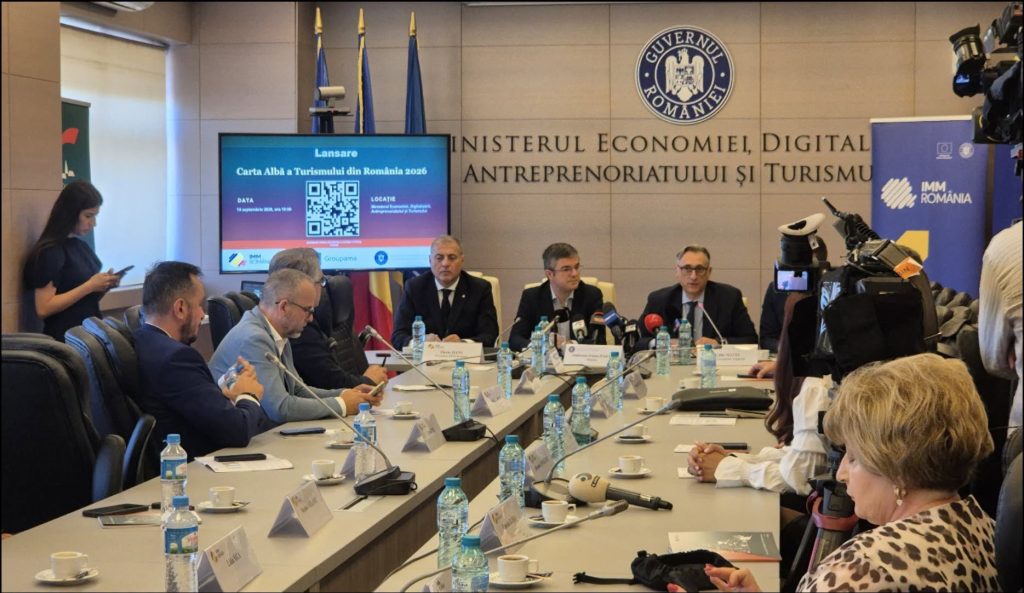
Ediția din 2026 a Cartei Albe a Turismului din România, lansată de IMM România în parteneriat cu Groupama[1], conturează tabloul unui sector aflat sub o severă presiune structurală. Într-un peisaj dominat de volatilitate fiscală, scumpiri operaționale și o restrângere a cererii, industria ospitalității a consemnat o contracție vizibilă în prima jumătate a anului, deși orizontul anului 2027 aduce un reviriment al optimismului antreprenorial[1].
Cifrele recesiunii sectoriale: Turiști fewer, marje subminate
Datele centralizate în studiu reflectă o deteriorare accentuată a indicatorilor financiari și operativi. Astfel, 76,4% dintre operatorii din turism declară venituri în scădere pentru prima parte a anului 2026[2]. Mai mult, polarizarea negativă este profundă: aproape jumătate dintre respondenți (49,5%) acuză diminuări ale încasărilor de peste 20%, în timp ce doar o fracțiune restrânsă reușește să mențină o dinamică pozitivă.
Această contracție a veniturilor este susținută de datele statistice oficiale privind cererea. După un avans de 3% în 2024 (5,78 milioane de turiști) și o stagnare în 2025 (5,79 milioane), primele șase luni din 2026 au marcat o scădere de 4,1% a numărului de sosiri, până la 5,55 milioane.
Paradoxul structural al pieței constă în faptul că, în pofida scăderii fluxului de turiști, capacitatea națională de cazare a continuat să se extindă, crescând cu aproape 30% în intervalul 2020–2025 și depășind 464.000 de locuri. Această expansiune a fost însă puternic disproporționată, concentrându-se în județul Constanța și în marile poluri urbane (București, Brașov), lăsând zone întregi subexploatate.
Blocaje structurale: Finanțare deficitară și vulnerabilitate fiscală
Analiza subliniază că modelul de business din turism rămâne extrem defragil din punct de vedere al finanțării. Peste 80% dintre companii depind exclusiv de autofinanțare, în timp ce instrumentele externe de dezvoltare sunt subutilizate: creditele bancare sunt accesate de 29,9% dintre operatori, iar fondurile europene – recunoscute ca fiind esențiale pentru digitalizare și modernizarea tehnologică – atrag doar 27% dintre firme, fiind blocate de bariere birocratice și dificultăți de accesare.
În privința politicilor publice, mediul de afaceri sancționează instabilitatea fiscală și legislativă (menționată de peste 60% dintre operatori ca principală vulnerabilitate). În lipsa unor mecanisme predictibile pe termen lung, antreprenorii mizează pe măsuri punctuale de stimulare a cererii:
-
48,1% consideră voucherele de vacanță drept instrumentul cu cel mai mare impact pozitiv în piață.
-
17,3% indică menținerea unor cote reduse de TVA drept o gură de oxigen pentru marjele operaționale.
Orizontul 2027: Către o nouă guvernanță a destinațiilor
În fața acestor provocări, autoritățile centrale și reprezentanții patronatului subliniază necesitatea trecerii de la turismul de masă bazat pe subvenții sezoniere la un ecosistem competitiv bazat pe valoare adăugată.
Prezent la eveniment, ministrul Economiei, Digitalizării, Antreprenoriatului și Turismului, Ambrozie-Irineu Darău, a punctat că strategia pe termen mediu vizează creșterea duratei de ședere și a valorii lăsate în economie de turistul străin (incoming), prin operaționalizarea până în 2028 a Organizației de Management al Destinației (OMD) la nivel național.
Totodată, un motor nevalorificat la adevăratul potențial rămâne turismul de evenimente și festivaluri. Potrivit datelor din Carta Albă, acestea reprezintă ancora principală care a menținut pe linia de plutire afacerile din comunitățile-gazdă în anii fiscali dificili.
În pofida unui 2026 marcat de dificultăți majore, indicatorii de sentiment arată o redresare a încrederii: jumătate dintre operatori estimează pentru anul 2027 o stabilizare sau o creștere a afacerilor, mizând pe maturizarea pieței și pe corectarea disfuncționalităților structurale[1].
